

- Niektoré podniky úver nezískajú alebo ho dostanú v nižšej sume, iné oň pre obavy zo zamietnutia vôbec nepožiadajú.
- Úverovým obmedzeniam čelí zhruba každá desiata slovenská firma, najčastejšie ide o malé alebo mladé firmy, zo sektorov najviac v stavebníctve.
- Keď firmy o úver nežiadajú, hoci by podmienky splnili, ekonomika prichádza o investície, ktoré by potiahli jej rast
Predstavte si slovenskú firmu, ktorá by chcela rozšíriť výrobu, investovať do nových technológií či vývoja produktov. Vie, že si na to bude musieť požičať, no o úver napokon ani nepožiada. Očakáva totiž, že banka jej žiadosť zamietne.
Takáto obava je často opodstatnená, no nie vždy. A vtedy sa opatrnosť stáva viac prekážkou než pomocníkom. Naša analýza totiž ukazuje, že existujú podniky, ktoré sa takto pripravia o financovanie životaschopných projektov a nápadov.
A nie je ich málo. Prílišný pesimizmus pritom neobmedzuje len firmy samotné, ale škodí aj celej ekonomike. Tá prichádza o investície, ktoré by mohli podporiť jej budúci rast, a preto je dôležité vedieť, ktorých firiem sa tento problém týka.
Nie je to však jednoduché, lebo firmy, ktoré o úver nežiadajú pre obavy zo zamietnutia, sú v úverových registroch a bankových štatistikách neviditeľné. Označujeme ich ako subjektívne úverovo obmedzené. V prípadoch, keď banka žiadosť o úver zamietla alebo poskytla nižšiu než požadovanú sumu, hovoríme zasa o objektívnych úverových obmedzeniach.
Viac o prístupe podnikov k financovaniu prezrádza prieskum známy pod skratkou SAFE, ktorý medzi oboma typmi úverových obmedzení rozlišuje. Naznačuje, že časť podnikov svoje šance na získanie úveru zbytočne podceňuje.
Slovensko je blízko európskeho priemeru
Skôr, než sa pozrieme na charakteristiky firiem s úverovým obmedzením, je užitočné vedieť, aký rozšírený je tento jav na Slovensku v porovnaní s ostatnými európskymi krajinami.
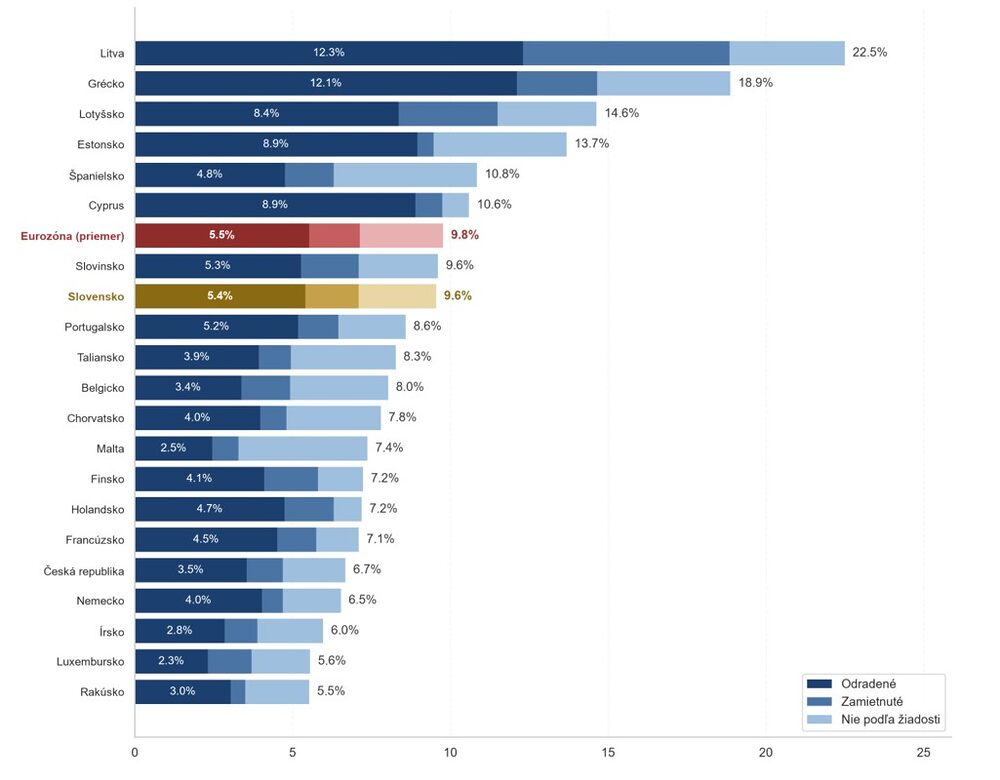
Údaje z prieskumu SAFE za roky 2021 až 2025 ukazujú, že Slovensko je na tom z pohľadu úverových obmedzení o niečo lepšie ako priemer eurozóny (graf 1). Najťažšie sa k úveru dostávajú firmy z pobaltských krajín a niektorých krajín južnej Európy.
Na Slovensku sú o niečo rozšírenejšie subjektívne obmedzenia. To znamená, že častejším problémom nie je samotné zamietnutie žiadosti bankou, ale rozhodnutie podniku o úver vôbec nepožiadať. Súčasne však existuje mnoho krajín, ako napríklad Česko či Rakúsko, kde je situácia priaznivejšia pri subjektívnych aj objektívnych úverovom obmedzeniach.
Graf 1: Slovensko lepšie ako priemer eurozóny, ale za Českom či Rakúskom
Podiel firiem s objektívnymi alebo subjektívnymi úverovými obmedzeniami
Obavy zo zamietnutia nezmiznú spolu s krízou
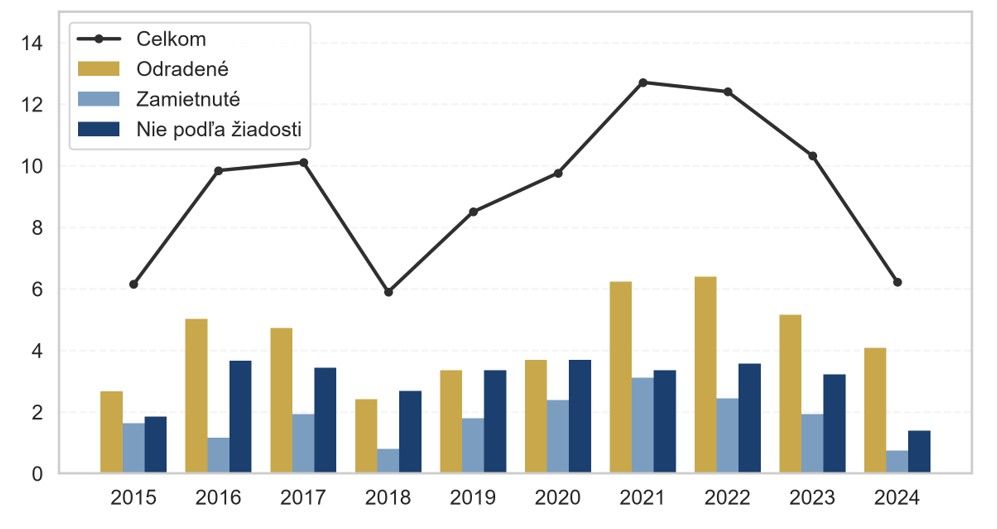
Úverové podmienky pre slovenské firmy sa výraznejšie zhoršili v dvoch obdobiach, ukazujú údaje, ktoré sú dostupné od roku 2015. Prvé súviselo s európskou dlhovou krízou, druhé nasledovalo po pandémii a sprevádzala ho vysoká inflácia a rast úrokových sadzieb (graf 2). Práve v tomto období dosiahol celkový podiel podnikov čeliacich úverovým obmedzeniam historické maximum na úrovni približne 13 %.
Výrazne pribudli najmä odradené firmy, ktoré o úver pre obavy zo zamietnutia vôbec nepožiadali. Ich zastúpenie zostáva zvýšené dlhšie, čo naznačuje, že subjektívne obmedzenia môžu pretrvávať aj po odznení nepriaznivých ekonomických podmienok.
Graf 2: S krízami pribúdajú firmy, ktoré o úver nežiadajú
Vývoj subjektívnych a objektívnych úverových obmedzení v rokoch 2015 až 2024
Malé aj mladé firmy čelia obmedzeniam častejšie
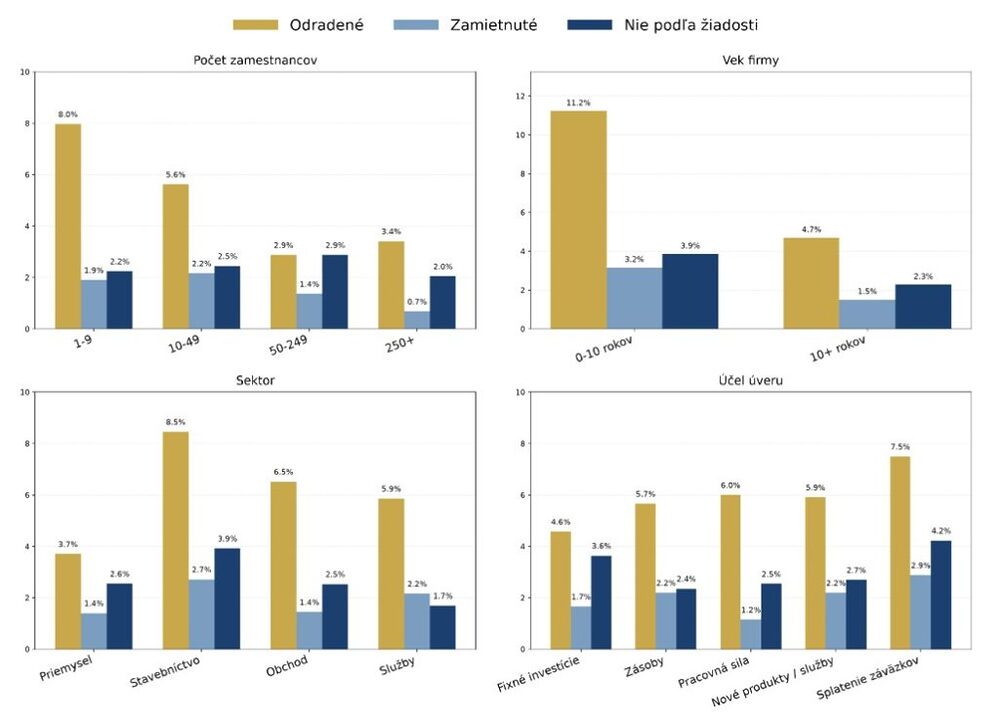
Úverové obmedzenia sa netýkajú všetkých podnikov rovnako. Najčastejšie na ne narážajú malé a mladé firmy, zatiaľ čo pri väčších firmách je situácia podobná ako v Česku či Rakúsku. Medzi podnikmi mladšími ako desať rokov čelí úverovým obmedzeniam až 18,3 % firiem, výrazne viac než medzi staršími podnikmi. Podobný rozdiel vidíme aj pri veľkosti podniku, keď najmenšie firmy čelia úverovým obmedzeniam podstatne častejšie než podniky s viac ako 50 zamestnancami.
Výrazné rozdiely vidíme aj medzi odvetviami. Najmenej úverových obmedzení vykazujú priemyselné podniky, najviac stavebné firmy. V obchode a službách je zasa pomerne vysoký podiel firiem, ktoré o úver ani nežiadajú.
Dôležitú úlohu zohráva aj účel financovania. Najmenej obmedzení vykazujú firmy financujúce fixné aktíva alebo zásoby, ktoré môžu slúžiť ako zabezpečenie úveru. Naopak, častejšie im čelia podniky hľadajúce prostriedky na splatenie existujúcich záväzkov. Časť z nich však môže byť vo finančných ťažkostiach, čo znižuje ich šance na získanie ďalšieho úveru.
Silnejšie úverové obmedzenia pozorujeme aj medzi firmami, ktoré hľadajú financovanie na vývoj nových produktov. Keďže takéto projekty podporujú budúcu produktivitu a rast, obavy zo zamietnutia alebo nevýhodných podmienok môžu viesť k nevyužitým investičným príležitostiam (graf 3).
Graf 3: Úverové obmedzenia najčastejšie zasahujú malé a mladé firmy
Subjektívne a objektívne úverové obmedzenia podľa charakteristík firiem
Časť odradených firiem by úver pravdepodobne získala
Pre ekonomiku sú dôležité najmä tie prípady, keď firmy o úver nežiadajú, hoci podmienky na jeho získanie spĺňajú. Nejde pritom o ojedinelé prípady. Podľa nášho konzervatívneho posúdenia by úver jednoznačne získalo viac než 12 % odradených podnikov (graf 4). Ďalších viac než 40 % tvoria hraničné prípady, teda firmy, ktoré by mohli mať reálnu šancu úver získať, ale bez detailnejších údajov sa to nedá presne určiť.
To neznamená, že každá odradená firma by mala úver dostať. Naše odhady však naznačujú, že podnikov, ktoré o úver vôbec nežiadajú, by mohlo byť menej. Niektoré z nich by sa zrejme o úver uchádzali, ak by mali väčšiu istotu, že to bude mať zmysel.
Graf 4: Časť firiem sa vzdáva financovania zbytočne
Odhadovaná šanca odradených firiem získať úver
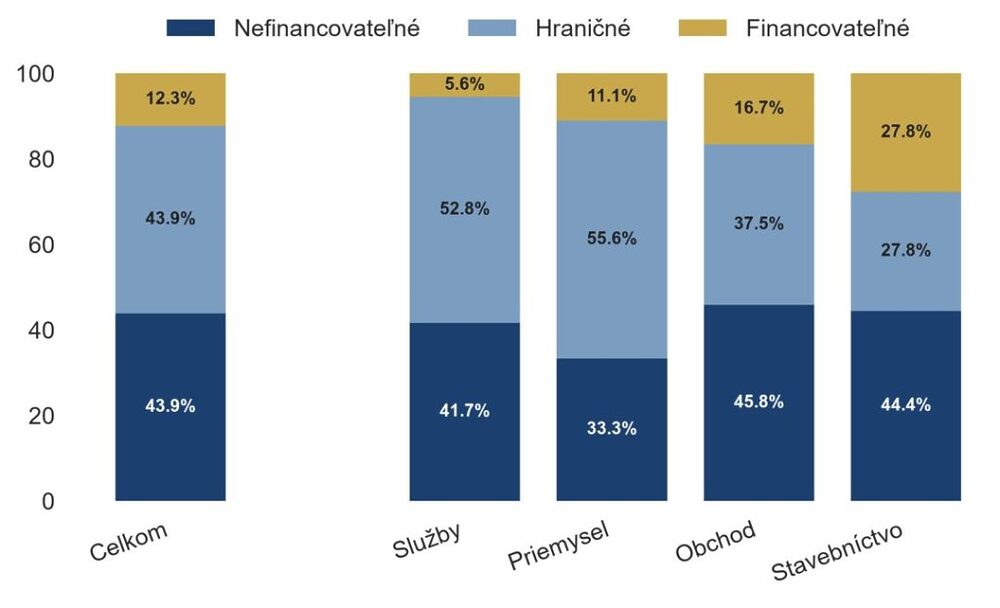
Lepšia orientácia v možnostiach financovania a užší kontakt s bankami by podnikom mohli pomôcť pri rozhodovaní, či o úver požiadať. Prípadné opatrenia by sa mali zamerať predovšetkým na odvetvia s najvyšším podielom úverovateľných, ale odradených podnikov.
Ak by sa podarilo obavy niektorých firiem zo zamietnutia žiadosti zmierniť, mohli by z úveru financovať investície a ďalší rozvoj. Ekonomika by potom neprichádzala o projekty, ktoré by podporili jej budúci rast.
TS/redakcia PremiumNews


