

- Niektoré domácnosti úver nezískajú, mnohé ďalšie oň pre obavy zo zamietnutia ani nepožiadajú.
- Domácností, ktoré od úveru odradí očakávaný neúspech, je dnes viac než tých, ktorým banka úver skutočne zamietne alebo neposkytne v plnej výške.
- Najčastejšie ide o domácnosti s nízkym majetkom, slabšími príjmami alebo menšou finančnou rezervou.
Niektoré domácnosti sa k úveru nedostanú ešte skôr, ako podajú žiadosť v banke. Od jej vyplnenia ich odradia obavy zo zamietnutia. Úver pritom potrebujú na kúpu bývania alebo zvládnutie nečakaných výdavkov.
Nejde pritom o ojedinelé prípady. Takých domácností je dokonca viac než tých, ktorým banka úver skutočne zamietne alebo zníži požadovanú sumu.
Bežné bankové štatistiky a úverové registre takéto prípady nezachytia. Zisťovanie o financiách a spotrebe domácností (HFCS) však umožňuje sledovať aj domácnosti, ktoré o úver ani nepožiadali, nedostali ho alebo dostali, ale nie v plnej žiadanej výške. Všetky tieto skupiny označujeme ako domácnosti s úverovým obmedzením.
Pre Národnú banku Slovenska je to dôležitá súčasť obrazu o finančnej situácii domácností aj fungovaní úverového trhu. Bez informácií o domácnostiach s úverovým obmedzením by sme len ťažšie dokázali posúdiť, komu a prečo zostáva financovanie nedostupné.
Posledné dostupné údaje pochádzajú z roku 2023. Ukazujú, že na Slovensku bola úverovo obmedzená zhruba každá dvadsiata domácnosť. O tom, či je to veľa alebo málo, napovie porovnanie s ostatnými krajinami eurozóny.
Slovensko je blízko priemeru eurozóny
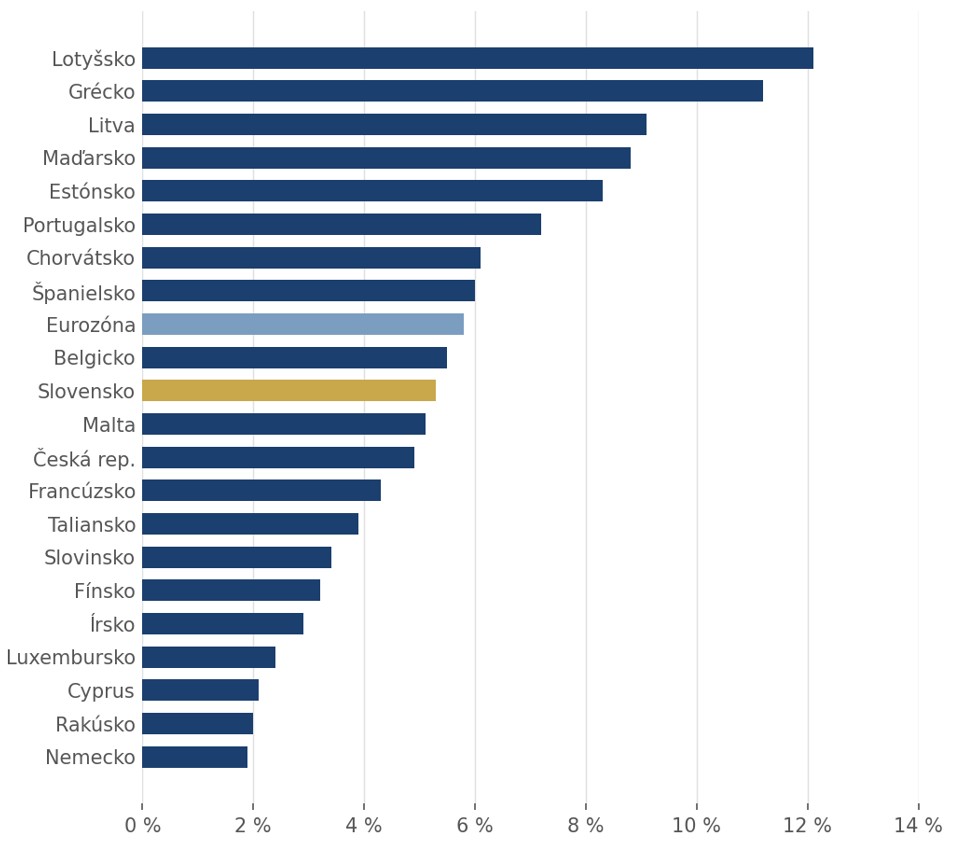
Rozdiely medzi porovnávanými krajinami sú výrazné. Dostať sa k úveru je najťažšie v Lotyšsku a Grécku, vysoký podiel úverovo obmedzených domácností je aj v Maďarsku, zvyšku Pobaltia a niektorých krajinách južnej Európy (graf 1).
Na Slovensku je úverovo obmedzených 5,3 % domácností, čo znamená, že sme na tom o niečo lepšie, ako je priemer eurozóny. V Česku je tento podiel len mierne nižší, v Slovinsku a Rakúsku je rozdiel už výraznejší.
Graf 1: Podiel úverovo obmedzených domácností, HFCS vlna 2023 (% domácností)
Pribudli domácnosti, ktoré pre obavy o úver nežiadajú
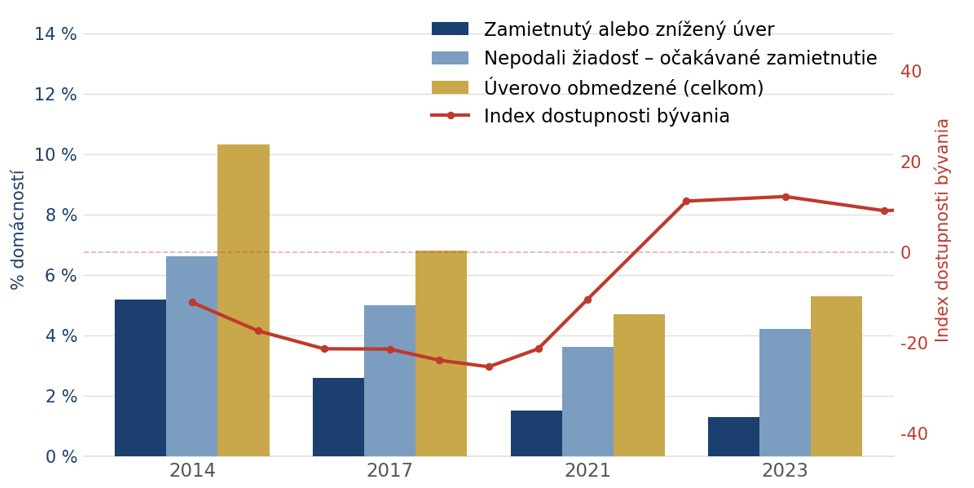
Na Slovensku podiel úverovo obmedzených domácností dlhodobo klesal. Pokles sa zastavil v období zvyšovania úrokových sadzieb a sprísnenia podmienok pre hypotéky, čo zhoršilo dostupnosť bývania. Medzi rokmi 2014 a 2021 sa podiel domácností s úverovým obmedzením znížil na zhruba polovicu, no v zisťovaní o dva roky neskôr už opäť mierne vzrástol.
K nárastu pritom neprispelo častejšie zamietanie žiadostí. Podiel domácností, ktorým banka úver zamietla alebo ponúkla nižšiu sumu, mierne klesol. Pribudlo však domácností, ktoré pre obavy zo zamietnutia o úver ani nepožiadali. Tých je na Slovensku viac než domácností, ktorým banka úver skutočne zamietla alebo znížila požadovaný objem (graf 2).
Graf 2: Komponenty úverových obmedzení na Slovensku, 2014 – 2023 (% domácností)
Obavy zo zamietnutia majú často reálny základ
Domácnosti s úverovým obmedzením nájdeme častejšie v niekoľkých skupinách, kde ich podiel výrazne prevyšuje celoslovenský priemer. Ide najmä o domácnosti s najnižším majetkom, mladé domácnosti a domácnosti, v ktorých hlavná, tzv. referenčná osoba, nepracuje alebo má len základné vzdelanie. V týchto skupinách spravidla prevažujú domácnosti, ktoré pre obavy zo zamietnutia o úver ani nepožiadali.
Najvýraznejšie sú rozdiely podľa ekonomickej aktivity. Úverovo obmedzených je viac ako 17 % nepracujúcich domácností, čo je vyše trojnásobok celoslovenského priemeru. Mnohé z nich o úver pre nízke alebo žiadne dokladovateľné príjmy ani nežiadajú, čo je často prípad aj domácností so základným vzdelaním.
Graf 3: Úverovo obmedzené domácnosti podľa skupín, Slovensko 2023 (% domácností v danej skupine)
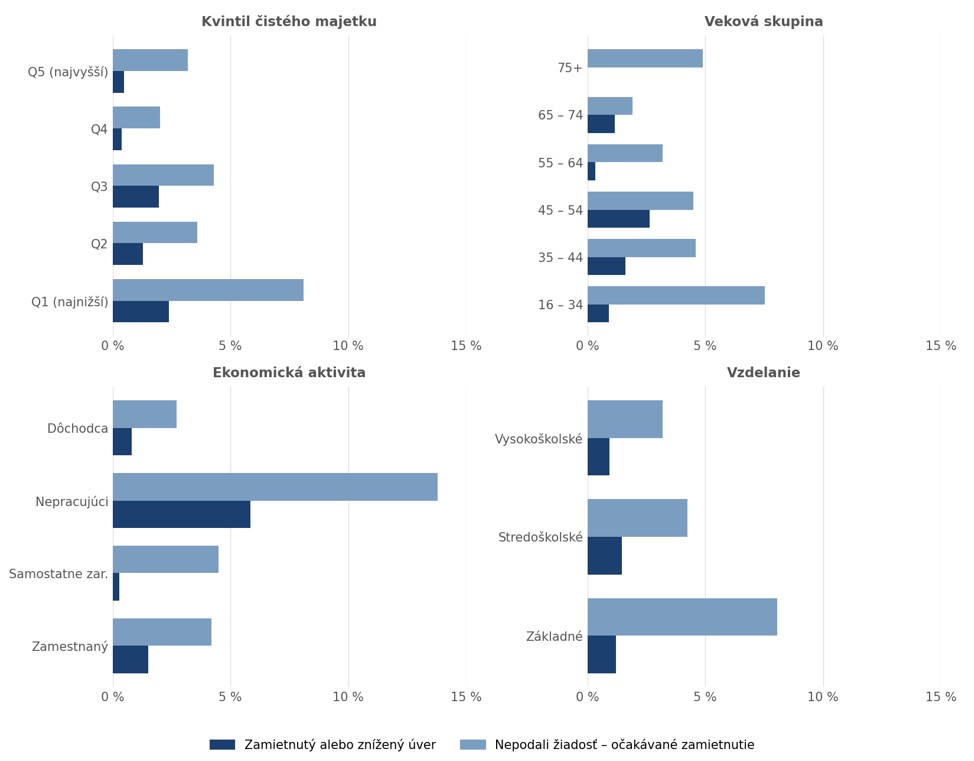
Domácnosti odradené obavou zo zamietnutia sa v niektorých štatistikách podobajú na domácnosti, ktoré úver nedostali alebo dostali nie v plnej požadovanej výške. Ich charakteristiky, napríklad základné vzdelanie, tak naznačujú, že mnohé by mali nižšiu šancu získať úver, aj keby oň požiadali (graf 3).
Úverovo obmedzené domácnosti sú často aj finančne zraniteľnejšie
Úverové obmedzenia sa týkajú pomerne malej skupiny domácností, preto nejde o významný problém pre celý finančný systém. Pre konkrétnych ľudí však môžu mať výrazné dôsledky.
Na druhej strane, ak domácnosť nespĺňa podmienky na získanie hypotéky, poskytnutie úveru by pre ňu aj tak nemuselo byť tým správnym riešením. Dlhodobé splácanie by mohlo jej finančné problémy ešte prehĺbiť. Lepšou možnosťou by mohol byť rozvoj dostupného nájomného alebo sociálneho bývania.
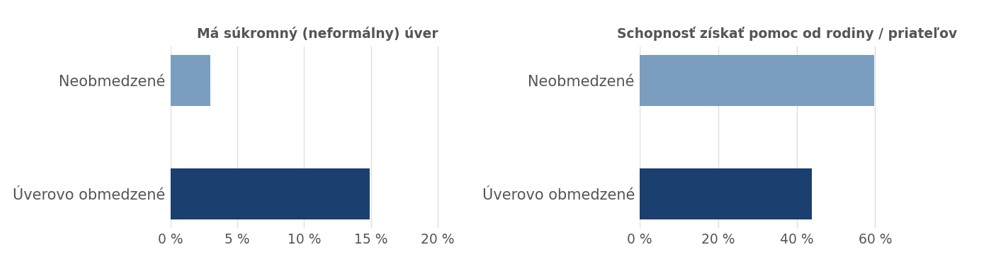
Domácnosti, ktoré nespĺňajú podmienky ani na získanie spotrebného úveru, by sa zasa mali vyhnúť drahším alebo neregulovaným formám financovania. Súkromný neformálny úver má pritom až 15 % úverovo obmedzených domácností (graf 4). Tie sa zároveň môžu menej často spoľahnúť na pomoc rodiny alebo priateľov. O to dôležitejšie je, aby poznali riziká rôznych foriem financovania.
Graf 4: Úverové obmedzenia a neformálne zadlženie (% domácností v danej skupine)
Prístup k úveru nie je jediným meradlom
Mnohé domácnosti, ktoré o úver pre obavy zo zamietnutia nepožiadajú, majú nízky majetok, malú finančnú rezervu alebo chýbajúci pravidelný príjem. NBS potrebuje poznať aj ich situáciu, aby dokázala posúdiť, komu a prečo zostáva financovanie nedostupné.
Cieľom pritom nemôže byť úver pre každého. Úver, ktorého splátky by rozpočet domácnosti neuniesol, by jej finančné problémy mohol ešte prehĺbiť. Dostupnosť úveru preto nemožno posudzovať oddelene od schopnosti bezpečne ho splácať. O to viac treba vyzdvihnúť význam finančného vzdelávania, ktorý môže pomôcť práve týmto domácnostiam vyhnúť sa ešte výraznejším finančným ťažkostiam.
TS/redakcia PremiumNews


